Een lening kost meer dan het bedrag dat je leent
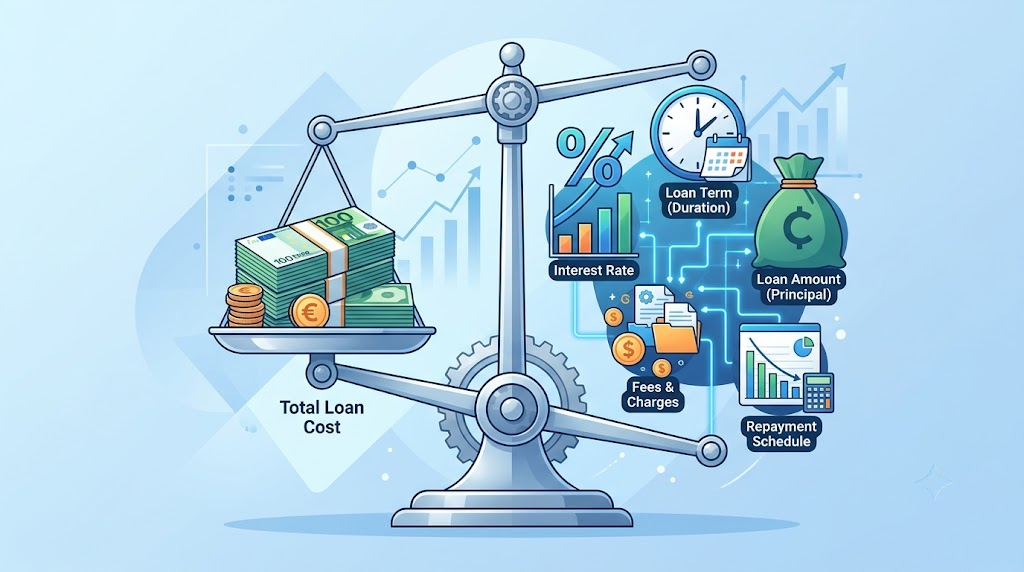
Wie een lening overweegt, kijkt vaak eerst naar het bedrag dat beschikbaar wordt gesteld. Toch vertelt dat bedrag niet hoeveel je uiteindelijk terugbetaalt. Naast het geleende kapitaal speelt ook de rente een belangrijke rol. Bovendien kunnen de looptijd, eventuele bijkomende kosten en de voorwaarden van het krediet het totale bedrag beïnvloeden. Daarom is het verstandig om verschillende leningen zorgvuldig te vergelijken voordat je een overeenkomst ondertekent. Een lage maandelijkse aflossing lijkt bijvoorbeeld aantrekkelijk, maar betekent niet automatisch dat de lening over de volledige looptijd goedkoper is. Omgekeerd kan een kortere looptijd zorgen voor hogere maandlasten, terwijl je minder lang rente betaalt. Door alle onderdelen samen te bekijken, krijg je een duidelijker beeld van de werkelijke kosten. Zo weet je beter welke voorwaarden belangrijk zijn en welke vragen je aan een kredietverstrekker moet stellen.
De rente bepaalt een belangrijk deel van de kosten
De rente is de vergoeding die je betaalt om geld te lenen. Hoe hoog die rente is, hangt onder meer af van het type lening, de aanbieder, het geleende bedrag en je persoonlijke situatie. Daardoor kunnen twee kredietverstrekkers verschillende tarieven aanbieden voor een vergelijkbaar krediet. Zelfs wanneer het geleende bedrag hetzelfde is, kan het verschil in rente invloed hebben op het totaal dat je terugbetaalt.
Daarom is het verstandig om niet alleen naar het geadverteerde tarief te kijken. Controleer ook of de rente vaststaat gedurende de volledige looptijd en welke voorwaarden van toepassing zijn. Bij een vaste rente blijft het afgesproken rentepercentage doorgaans gelijk. Daardoor zijn de rentevoorwaarden voorspelbaarder. Bij een variabele rente kan het percentage veranderen volgens de afspraken in het contract. Dat kan gevolgen hebben voor de kosten. Lees daarom altijd de kredietovereenkomst zorgvuldig door. Zo begrijp je beter hoe de rente wordt berekend en welke veranderingen mogelijk zijn.
Waarom de looptijd zoveel verschil maakt
De looptijd is de periode waarin je de lening terugbetaalt. Dit onderdeel heeft een directe invloed op de maandelijkse aflossing en de totale rentekosten. Wanneer je dezelfde lening over een langere periode spreidt, daalt de maandelijkse aflossing doorgaans. Je hebt dan meer tijd om het geleende bedrag terug te betalen. Toch betekent dat niet automatisch dat je minder betaalt. Omdat de lening langer openstaat, betaal je meestal ook gedurende een langere periode rente.
Bij een kortere looptijd ligt de maandelijkse aflossing doorgaans hoger. Daar staat tegenover dat je het krediet sneller terugbetaalt en mogelijk minder rente verschuldigd bent. Welke looptijd passend is, hangt af van je financiële ruimte en de voorwaarden van de lening. Kijk daarom niet alleen naar het bedrag dat je maandelijks moet betalen. Vergelijk ook hoeveel je gedurende de volledige looptijd terugbetaalt. Zo voorkom je dat een lage maandlast de aandacht afleidt van de totale kosten.
Let op het jaarlijks kostenpercentage
Bij het vergelijken van leningen is het jaarlijks kostenpercentage, meestal afgekort als JKP, een belangrijk aandachtspunt. Dit percentage geeft de jaarlijkse kosten van het krediet weer volgens de toepasselijke berekeningsregels. Daarbij worden de rente en bepaalde verplichte kredietkosten meegenomen. Hierdoor biedt het JKP vaak een beter vergelijkingspunt dan alleen de nominale rente.
Toch is het belangrijk om de cijfers op de juiste manier te vergelijken. Kijk naar leningen met hetzelfde doel en vergelijkbare voorwaarden. Controleer bovendien of het geleende bedrag en de looptijd overeenkomen. Anders kunnen de resultaten een vertekend beeld geven. Een lager JKP kan wijzen op lagere kredietkosten, maar de volledige overeenkomst blijft bepalend. Lees daarom ook welke kosten zijn inbegrepen en welke voorwaarden gelden. Zo maak je een vergelijking op basis van meer dan één percentage.
Bijkomende kosten en voorwaarden kunnen meetellen
Niet iedere lening heeft dezelfde voorwaarden. Afhankelijk van het krediet kunnen bepaalde bijkomende kosten of verplichte diensten van toepassing zijn. Denk bijvoorbeeld aan kosten die volgens de overeenkomst met het krediet samenhangen. Bij een hypothecaire lening kunnen daarnaast kosten spelen die verband houden met de aankoop van een woning, de hypotheekakte en eventuele waardebepaling. Deze kosten staan niet noodzakelijk allemaal in het JKP van het krediet zelf.
Daarom is het verstandig om vooraf een volledig overzicht op te vragen. Vraag welke kosten verplicht zijn, wanneer ze betaald moeten worden en of er voorwaarden gelden voor eventuele aanvullende diensten. Controleer daarnaast de mogelijkheden om de lening vervroegd terug te betalen. Daarvoor kunnen specifieke regels of vergoedingen gelden, afhankelijk van het type krediet en de toepasselijke wetgeving. Door deze punten vooraf te bekijken, weet je beter welke verplichtingen bij de lening horen. Zo voorkom je dat je pas na ondertekening belangrijke details ontdekt.
Het type lening maakt ook verschil
De totale kosten hangen eveneens samen met het soort lening dat je kiest. Een autolening is bijvoorbeeld doorgaans bedoeld voor de aankoop van een voertuig. Een renovatielening kan gekoppeld zijn aan werkzaamheden aan een woning. Een persoonlijke lening biedt vaak meer vrijheid in het gebruik van het geleende bedrag, afhankelijk van de contractvoorwaarden. Een hypothecaire lening werkt anders en heeft betrekking op vastgoed.
Bovendien kunnen de rente, looptijd en voorwaarden tussen deze kredietvormen verschillen. Sommige leningen vereisen bewijs van de aankoop of de geplande werken. Andere kredieten stellen andere voorwaarden aan het gebruik van het geld. Daarom is het belangrijk om eerst vast te stellen welk type lening bij het doel past. Vergelijk vervolgens de aanbiedingen binnen die categorie. Zo voorkom je dat je kredietvormen met verschillende voorwaarden rechtstreeks met elkaar vergelijkt.
Vergelijk het totale terug te betalen bedrag
Een goede vergelijking begint met dezelfde uitgangspunten. Gebruik bij verschillende kredietsimulaties hetzelfde leenbedrag en, waar mogelijk, dezelfde looptijd. Bekijk vervolgens het JKP, de maandelijkse aflossing en het totale bedrag dat je volgens de simulatie moet terugbetalen. Controleer ook welke kosten in de berekening zijn opgenomen. Daardoor zie je gemakkelijker waar de verschillen zitten.
Let daarnaast op de voorwaarden bij betalingsproblemen en vervroegde terugbetaling. Deze afspraken kunnen belangrijk zijn wanneer je omstandigheden tijdens de looptijd veranderen. Vraag de kredietverstrekker om uitleg wanneer bepaalde onderdelen onduidelijk zijn. Een overzichtelijke simulatie is nuttig, maar vormt niet automatisch een definitief kredietaanbod. De uiteindelijke voorwaarden staan in de documenten die je ontvangt. Neem daarom voldoende tijd om deze informatie te lezen voordat je een beslissing neemt.
Een goede voorbereiding voorkomt verrassingen
De totale kost van een lening wordt bepaald door meerdere onderdelen. De rente speelt een belangrijke rol, maar ook de looptijd, het JKP, bijkomende kosten en contractvoorwaarden verdienen aandacht. Bovendien maakt het type krediet verschil. Daarom is het verstandig om niet uitsluitend de maandelijkse aflossing te vergelijken.
Bekijk steeds het volledige terug te betalen bedrag en controleer welke verplichtingen in de overeenkomst staan. Vergelijk vervolgens verschillende aanbiedingen op basis van dezelfde gegevens. Bankenvergelijken.be biedt informatie over verschillende kredietvormen en helpt je om aandachtspunten bij het vergelijken te herkennen. Controleer wel altijd de actuele voorwaarden bij de kredietverstrekker zelf. Uiteindelijk geeft een volledig overzicht je een beter inzicht in de kosten en helpt het je om een weloverwogen beslissing te nemen.